永豐投顧認為騏億鑫未來 1–2 年的核心投資邏輯是「海外擴張 × 系統別增加 × 客戶多元化 × 獲利率提升」。後續觀察公司人力佈局、二次配工種的持續拓展,以及客戶群擴大速度,樂觀看待騏億鑫未來數年營運成長動能,而目前最值得市場重新評價的,是騏億鑫由單一二次配工程商逐步轉型成跨區域、多系統的廠務整合供應商,故給予買進建議及目標價392元(12倍 2027 預估每股盈餘)。
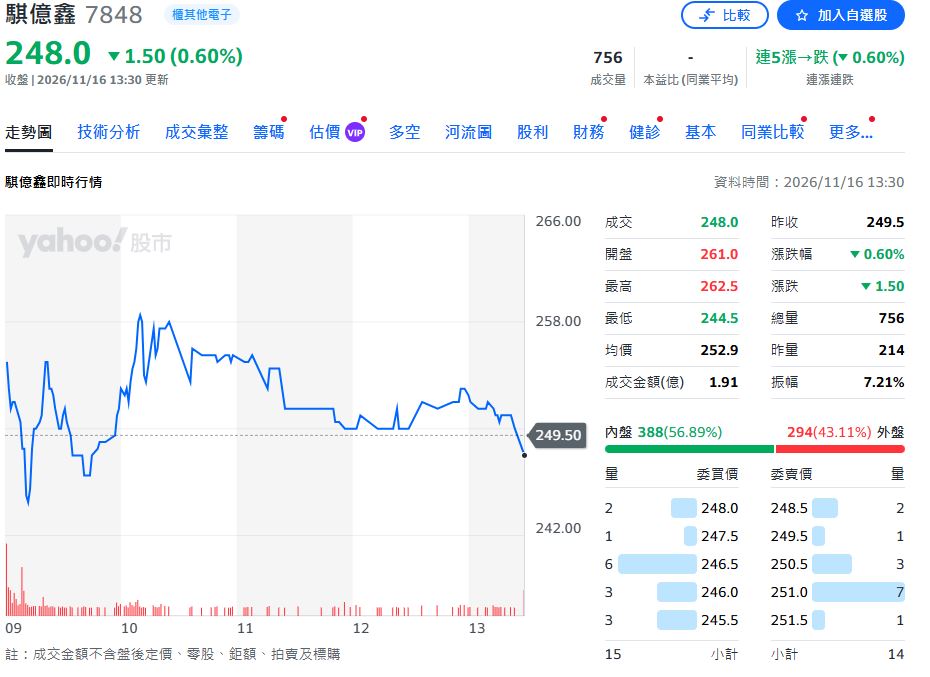
騏億鑫最新股價(圖/yahoo股市翻攝)
《民視新聞網》提醒您:內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
更多新聞:快新聞/史上第二慘!台股終場崩跌2635點「失守4萬2」 台積電收2215元
