2026第三季馬里蘭州針劑廠表現疲弱,使得營收及獲利僅個位數季增
全球銷售業務受惠Vigabatrin 產品線季增,學名藥DLS守住市占率,維持穩健成長;CHC業務受惠威徳併購效益,帶動營收大幅季增36%,不過CDMO業務受馬里蘭州針劑廠因應法規進行品質驗證及客戶產線轉換等影響,使得外部訂單營收季減2%,整體26年第三季營收達64.53 億元,季增率+9.6%,年增率+34.3%,受到馬里蘭州針劑廠稼動率下滑影響,毛利率下滑至39.2%,季增率-2.1ppts,年增率-6.0ppts,業外虧損2.87 億元,主要來自財務成本1.88 億元及認列泰福生技(6541)虧損1.32 億元,稅後淨利6.12 億元,季增率+10.1%,年增率-3.4%,每股盈餘4.79 元。
26年第四季針劑廠營運回升,CHC 迎來零售旺季,預計獲利維持季增
馬里蘭州針劑廠營運回升,且CHC 業務迎來零售旺季下,預估26年第四季營收將達65.11 億元,季增率+0.9%,年增率+33.9%,毛利率隨馬里蘭州針劑廠稼動率回升,預計將回升至43.0%,季增率+3.8ppts,年增率+6.5ppts,營業利益13.18 億元,季增率+21.0%,年增率+137.2%,業外虧損2.01 億元,財務成本預計略有下降,泰福生技虧損也預計將持續收斂,稅後淨利8.16 億元,季增率+33.4%,年增率+146.0%,每股盈餘6.38 元。
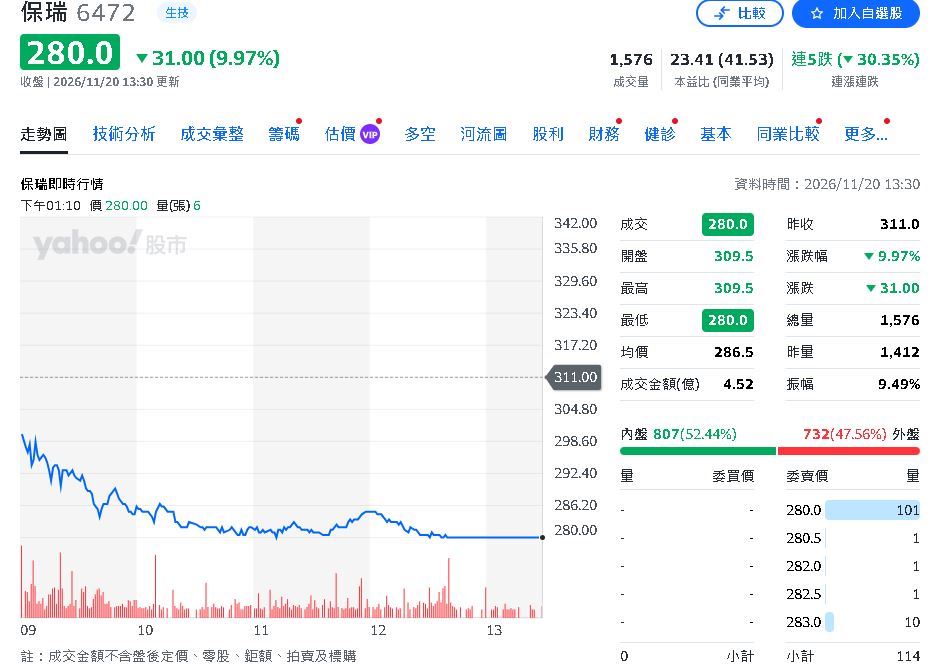 保瑞26第三季營收疲弱 27年有轉機?(圖/擷取自Yahoo股市)
CDMO 體質改善、Top 20 轉廠案挹注,2027 年將迎來顯著成長
展望未來,保瑞主要成長動能將來自CDMO 業務,包含針劑廠推進新隔離器產線轉換及確效,改善稼動率及毛利率;大分子CDMO業務整合後將發揮營運綜效;Top 20 轉廠案2027下半年 陸續量產貢獻。綜合以上,預估保瑞2026年/2027年營收達228.54 億元/287.26 億元,年增率+20.2% /+25.7%;毛利率隨CDMO稼動率提升將優化,2026年/2027 年達40.2%/41.1%,年增率-1.1ppts/+0.9ppts;費用率隨併購後持續推進營運整合,可持續下降至23.6%/22.4%,年增率-0.4ppts/-1.2ppts,稅後淨利20.09 億元/32.15億元,年增率-32.6%/+60.0%,每股盈餘15.75元/25.12 元。評價方面,以2027F每股盈餘估算目前Forward PE 約14.1X,參考國際CDMO廠商多落在20~30 倍、學名藥廠商多落在7~15倍。考量保瑞具備全球銷售穩定獲利及CDMO 業務成長潛力,給予2027F PE 18X 評價及買進建議,目標價452元。未來隨CDMO 業務獲利貢獻增加,估值有望逐步向國際CDMO同業靠攏。
《民視新聞網》提醒您:內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
更多新聞:松川精密第三季降至EPS2.83元 第四季有望回升!
