財經中心/綜合報導
凱基投顧對視陽法說會之整理:管理層表示,目前訂單動能依然強勁,明顯超出現有產能。公司進一步提高擴產目標,由原先規劃27年第一季月產能7,500萬片上調至8,000萬片,並預期營收將一路季增至27年第一季,不僅優於過往季節性表現,也意味著凱基2027年營收預估具明顯上修空間。
評論及分析
加速擴產。受惠矽水膠彩片需求強勁,管理層指出目前訂單仍持續高於既有產能。即使公司持續擴產,產能利用率預期將維持在 90%以上,供給吃緊的情況可能延續至27年第一季。反映優於預期的需求前景,公司將27年第一季月產能目標上調至 8,000萬片,高於先前規劃的7,500萬片以及目前的6,300萬片。此目標意味著產能將自26年第二季的5,500萬片大幅提升,並顯示我們2026-27年營收原估具上修空間。視陽亦預期營收將一路季增至27年第一季,優於過往季節性表現。
產品組合進一步優化。受惠彩片需求強勁及矽水膠鏡片滲透率提升,管理層表示26年第三季彩片佔營收比重已達 40%,高於去年的 30%。考量彩片售價較透片高出約30%,我們認為產品組合改善將有助於支撐營收成長並帶動利潤率提升。除OEM業務需求強勁外,管理層指出自有品牌業務亦維持相近成長速度,目前約佔營收 10%。雖然自有品牌仍處於發展初期階段,但公司已透過與人氣韓團合作加強品牌行銷,並積極拓展中國市場線上銷售通路。長期而言,我們認為相關舉措可望提升品牌知名度,進而帶動營收成長及獲利率擴張。獲利具上檔。26年第三季每股盈餘6.31元,優於預期,主因稅負抵減抵銷了原料成本上升及行銷費用增加所帶來的利潤率壓力。儘管油價高檔將帶來成本壓力,管理層預期使用替代料以及提升生產效率,將有助緩解相關影響。反映擴產速度快於預期,以及產品組合進一步優化,我們上調獲利預估。目前預估2026年每股盈餘將年增 42%至19.93元,2027年再成長16%至23.15元,分別較市場預估高出6%與1%。
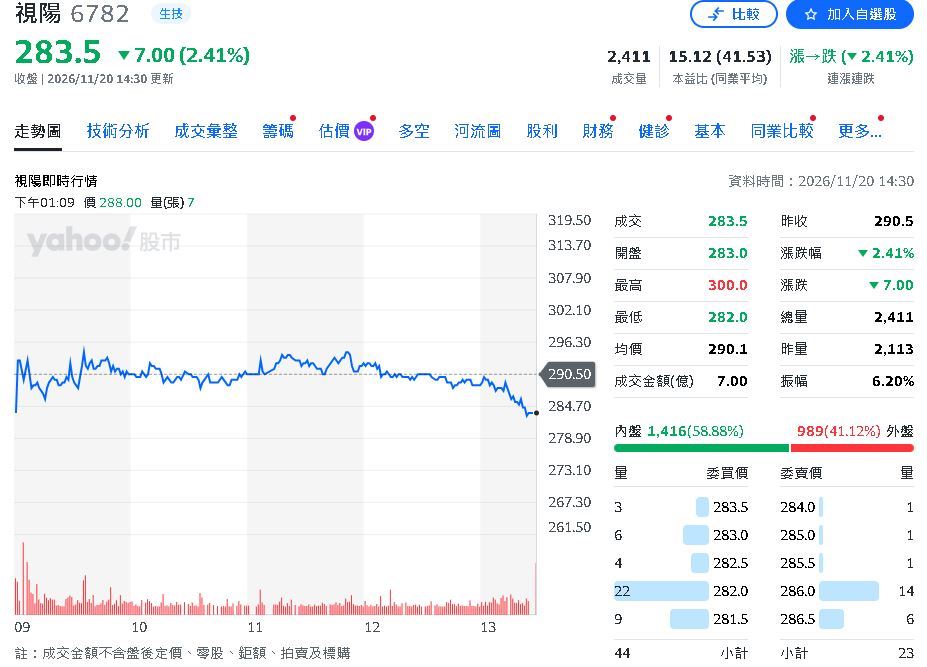 視陽火力全開!未來獲利能見度高(表/擷取自Yahoo股市)
投資建議
我們預期矽水膠彩片需求維持強勁,加上擴產速度加快,將進一步提升視陽未來獲利能見度,並帶動市場獲利預估上修。維持「增加持股」評等並調升目標價至324元,係根據14倍本益比。
投資風險
價格競爭加劇、擴產延宕
《民視新聞網》提醒您:內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
更多新聞:倉和26年第四季成長較弱 27年有望提升!
