玉山金2026年前9個月每股收益為1.84元,符合預期
玉山金26年第三季自結稅後淨利為111.4億元,年增率+18.0%,每股盈餘為0.63元(以最新股本計算),符合預期。其中,玉山銀行核心營運動能維持強勁,稅後淨利達91.9億元,年增率+10.3%;玉山證券受惠於台股價量俱揚與經紀市占率提升,自結稅後淨利達12.2億元,年增率+43.9.9%。累積而言,玉山金9M26自結稅後淨利為325.7億元,年增率+24.3%,創歷年同期新高,每股盈餘為1.84元,其中玉山銀行稅後淨利達279.9億元,年增率+10.9%、玉山證券稅後淨利為40.4億元,年增率+128.0%。玉山金9月1日完成併購三商壽後,10月底總資產達6.72兆元,躍升為台灣第五大金控。
下修玉山銀行今年淨利差,並預估明年核心業務穩健成長
玉山銀行26年第三季放款達2.98兆元,年增率+16.9%,優於預期,惟因市場資金趨緊導致資金成本上升,故淨利差僅1.28%,季增率-3bp,低於預期;反映一般提存增加,26年前9個月化信用成本為0.23%,略高於預期;另外,受惠於財富管理淨手續費收入年增率+33.5%,26年前9個月淨手續費收入年增率+19.7%,優於預期。展望2026年,研究部維持預估今年放款成長年增率+14%,惟考量資金緊縮導致資金成本上揚在短期不易緩解,故預估26年第四季淨利差約維持目前水平,並下修全年平均淨利差至1.30%(原預估1.32%);另外,上修今年信用成本至0.23%、維持預估淨手續費收入為年增率+15%。展望2027年,因企業資金需求強勁,研究部預估明年放款將達高個位數成長,管理層表示若Fed於今年底與明年中各升息一碼,則明年淨利差將可提升3bps,研究部預估明年平均淨利差將持平於1.3%。因台灣積極發展財富管理業務,包含高資產客戶理財、家族辦公室等,隨著理財商品愈益多元化,預估明年淨手續費收入將維持雙位數增長。
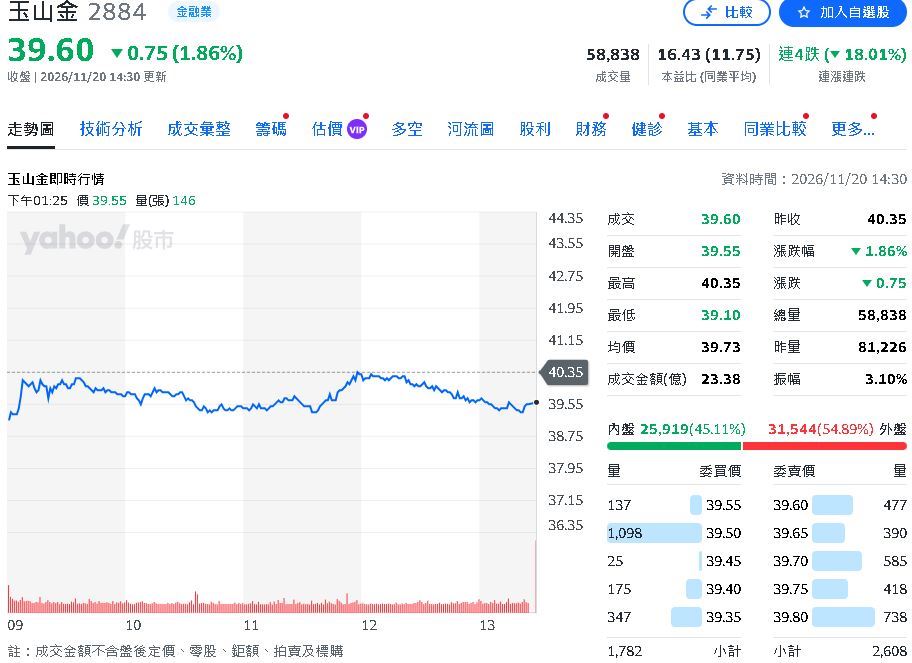 玉山金9月稅後淨利高! 富邦卻下修評等?(表/擷取自Yahoo股市)
併購三商壽應為長期加分項
三商壽2026年前9個月稅後淨利為57億元。9月獲利為19.11億元,然因IFRS 3企業合併會計處理,玉山金僅認列獲利1.44億元;10月淨損3.03億元,玉山金因合併會計處理調整,故僅認列損失1.28億元。管理層表示目前PPA尚在進行中,預估將於年底完成。三商壽2026前9個月CSM餘額為800億元,攤銷至損益表金額約32億元,年化攤銷率5.1%,26年前9個月利差益為0.72%。管理層表示未來CSM餘額可望達雙位數增長,且今年避險前經常性收益率約3.5%,扣除避險成本與保單成本後,經常性利差益約0.3%。展望2027年,研究部預估保險服務結果將隨CSM累積而穩健提升;因明年仍可望維持利差益,故財務結果亦可望隨投資資產成長而穩健增加。
富邦不同之處
2026會計年度和2027會計年度每股盈餘分別預估2.33元和2.85元,市場同業估值2.50元和2.87元。
評價與風險
玉山金目前評價約落在2027(F)本淨比2倍,相較於2027(F) ROE13.2%,評價已屬合理,故下調玉山金至中立評等。評價的主要風險為核心營運動能成長不如預期。
《民視新聞網》提醒您:內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
更多新聞:視陽火力全開!未來獲利能見度高
